中国去年发电量实现显著增长,随着经济复苏,国内电力需求正逐步回升。官方数据显示,2023年中国全社会用电量同比增长 8.7%,为近年最慢水平,但去年 11 月、12 月单月用电增速分别达到 27%、26%,创下近五年最快增速。
即便当前用电增速有所放缓,业内预计未来这一数据有望回升至 9%、10% 区间,电力供应的压力正在持续凸显。两年前中国出口产业链全速运转时,南方地区工厂的停电和限电现象并不罕见,足以说明经济复苏对电力供应的刚性需求。
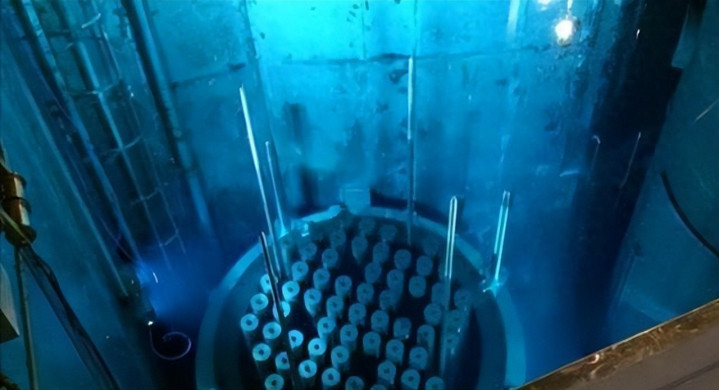
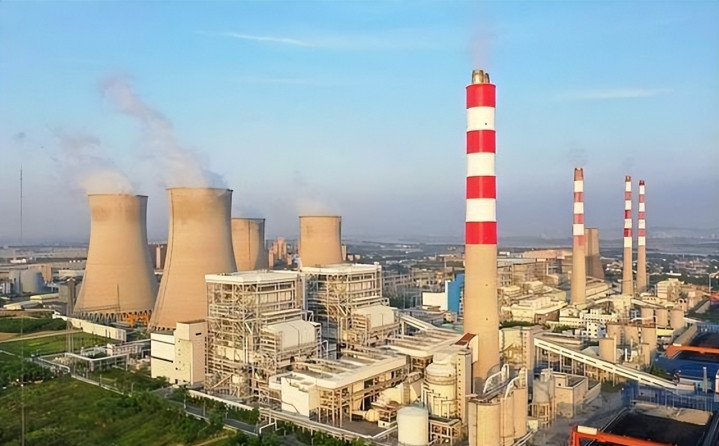
当前中国的发电结构仍以燃煤电厂为主,多地仍遍布老旧煤电设施。在此背景下,中国正推进能源转型的长期规划,核电成为重要的发力方向之一。从规模来看,当前核电仅能满足中国 1% 的电力需求,国内现有运行核反应堆 11 台,另有 20 台机组正在建设中。
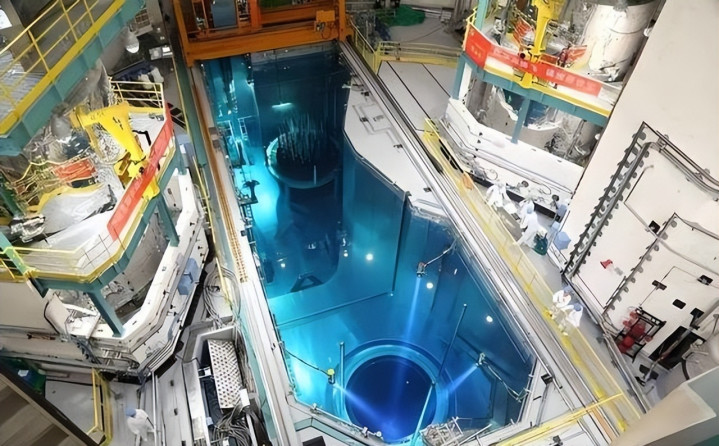
根据 CLSA 的测算,当前 9 吉瓦的核电装机容量,将在未来十年跃升至 70 吉瓦,另有 150 吉瓦的核电项目处于规划管线中。这一规模看似庞大,但中国作为全球第二大电力生产国,电力需求体量同样可观,仅 2023 年四季度的电力缺口就达到数百亿千瓦时,仅靠现有煤电机组扩容难以长期满足需求。
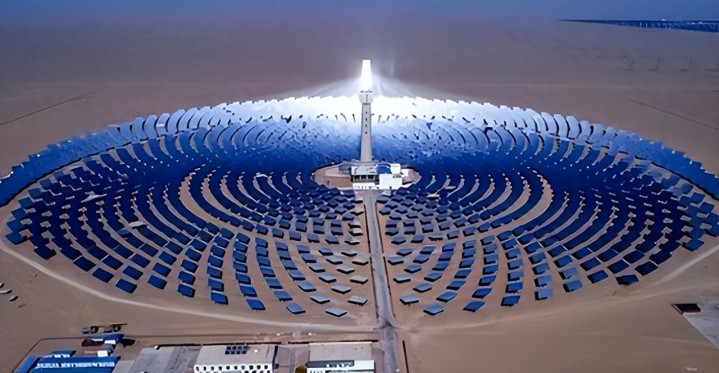
核电短期内不会取代煤炭成为国内主力能源,预计到 2030 年,中国整体电力装机容量有望达到 1500 吉瓦,其中核电占比约 5%。与此同时,风电、光伏等可再生能源也在快速增长,多重清洁能源的协同发展,将推动煤炭在国内能源结构中的占比从当前的 70% 降至 64% 左右。
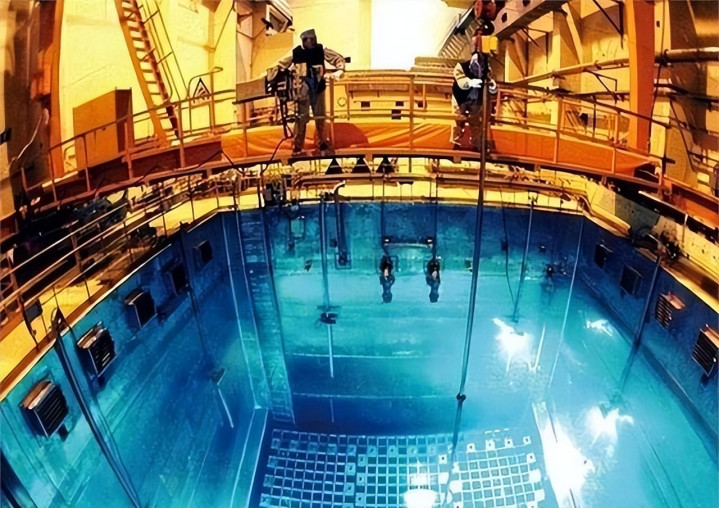
作为中国最大的核电企业,中国国家核电技术公司(CNNC)计划在五年内实现利润翻倍,同时在全国多地新建核反应堆。为保障核燃料供应稳定,CNNC 已于去年在哈萨克斯坦、蒙古、纳米比亚等海外国家启动铀资源开发项目。
当前中国国内铀产量仅能满足一半的国内需求,若未来十年核电装机从 9 吉瓦增至 70 吉瓦,国内铀需求将增长 8 倍,中国未来势必大幅增加铀资源的进口依赖。中国国内铀矿资源相对匮乏,且开采成本较高,长期以来依赖进口满足国内需求,当前的进口依赖度已经超过 50%,随着核电装机的快速扩张,这一依赖度还将进一步攀升。
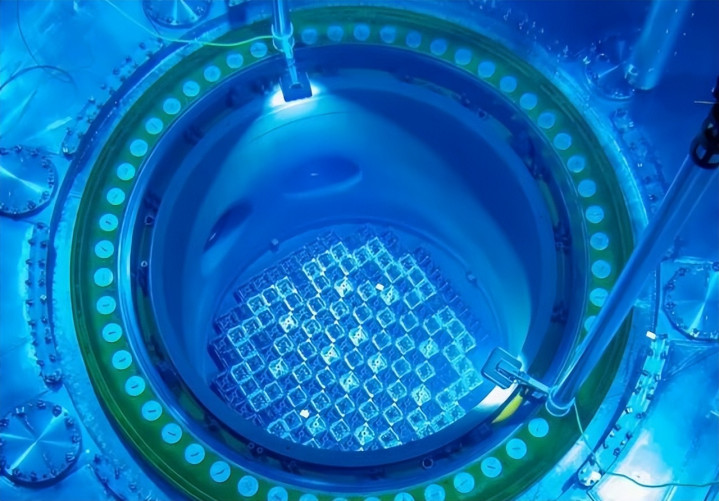
核电安全始终是公众关注的核心议题。不过截至目前,中国核电的安全记录整体表现良好,未发生过重大安全事故。但去年前中核集团董事长被免职,上周官方通报其因严重违反党纪国法被开除党籍、解除公职,虽然尚未公开具体违纪细节,但这一事件仍引发了市场对核电行业管理的担忧。此次高管被查并未影响国内核电项目的整体推进节奏,官方也强调将持续加强核电行业的廉政建设和安全监管。
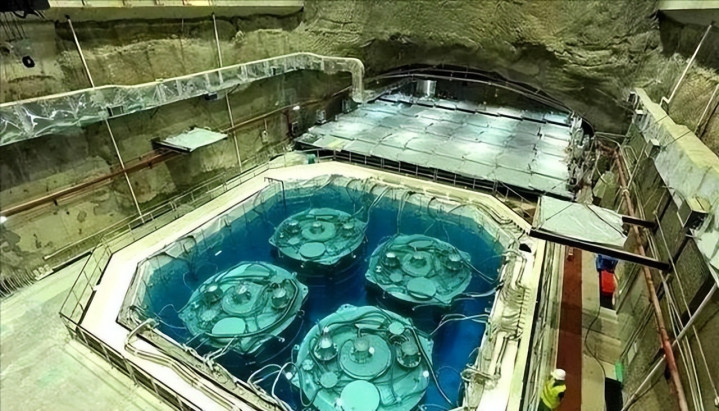
随着国内核电项目数量快速增长,如何确保全产业链的安全监管,也成为行业发展的重要课题。综合来看,中国电力需求的持续增长正在倒逼能源结构加速转型,核电作为清洁电力的重要组成部分,迎来了快速扩张的窗口期。
但在扩张过程中,中国既要保障核燃料的稳定供应,也要应对行业监管、安全风险等多重挑战。如何在满足电力需求的同时,稳妥推进核电项目建设,将成为未来一段时间中国能源转型的关键命题。
而在常规核电快速扩张的同时,中国在第四代核能技术上取得了更具颠覆性的突破——钍基熔盐堆,正为上述铀资源依赖困局提供一条全新的破解路径。
2025年11月,位于甘肃武威的2兆瓦液态燃料钍基熔盐实验堆首次实现钍铀核燃料转换,成为全球唯一运行并实现钍燃料入堆的熔盐堆,2026年3月该成果入选2025年度"中国科学十大进展"。同月,中国核能行业协会发布蓝皮书显示,中国核电总装机容量达1.25亿千瓦,已居全球第一。
钍基熔盐堆的战略价值首先在于资源禀赋:中国缺铀但不缺钍,已查明钍工业储量约28万吨,大量伴生在稀土矿中,理论上可供中国使用上万年。技术上,团队攻克了高温氟化物熔盐极端腐蚀这一世界级难题,国产镍基合金GH3535性能超越美国哈氏合金N,而美方已将该合金列入对华禁运清单——技术自主在此刻体现得淋漓尽致。
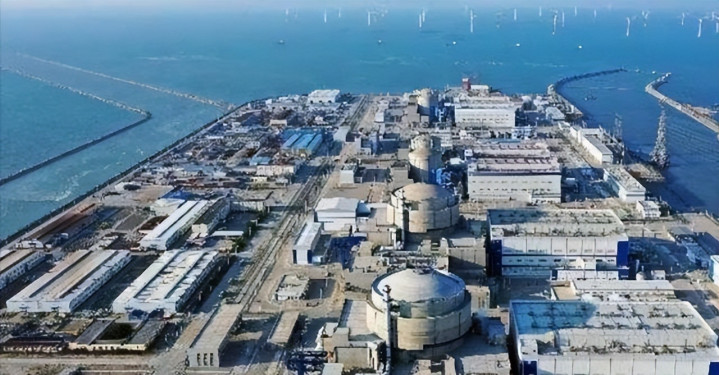
反观美国,橡树岭熔盐堆1969年关闭后再未重启,Kairos Power的Hermes示范堆预计最早2028年完工,且采用铀基固态燃料,技术路线完全不同。2026年年内,中国10兆瓦研究堆即将破土动工,目标2035年建成百兆瓦级示范工程。更关键的是,钍基熔盐堆不需要水冷却,可部署在戈壁荒漠,不依赖进口燃料,不依赖海上运输通道。当2026年4月霍尔木兹海峡危机暴露出化石能源命脉的脆弱时,戈壁滩上这座实验堆所指向的,正是一条彻底摆脱能源卡脖子困境的全新通路。
富牛网配资提示:文章来自网络,不代表本站观点。